
 Tienes reportajes guardados


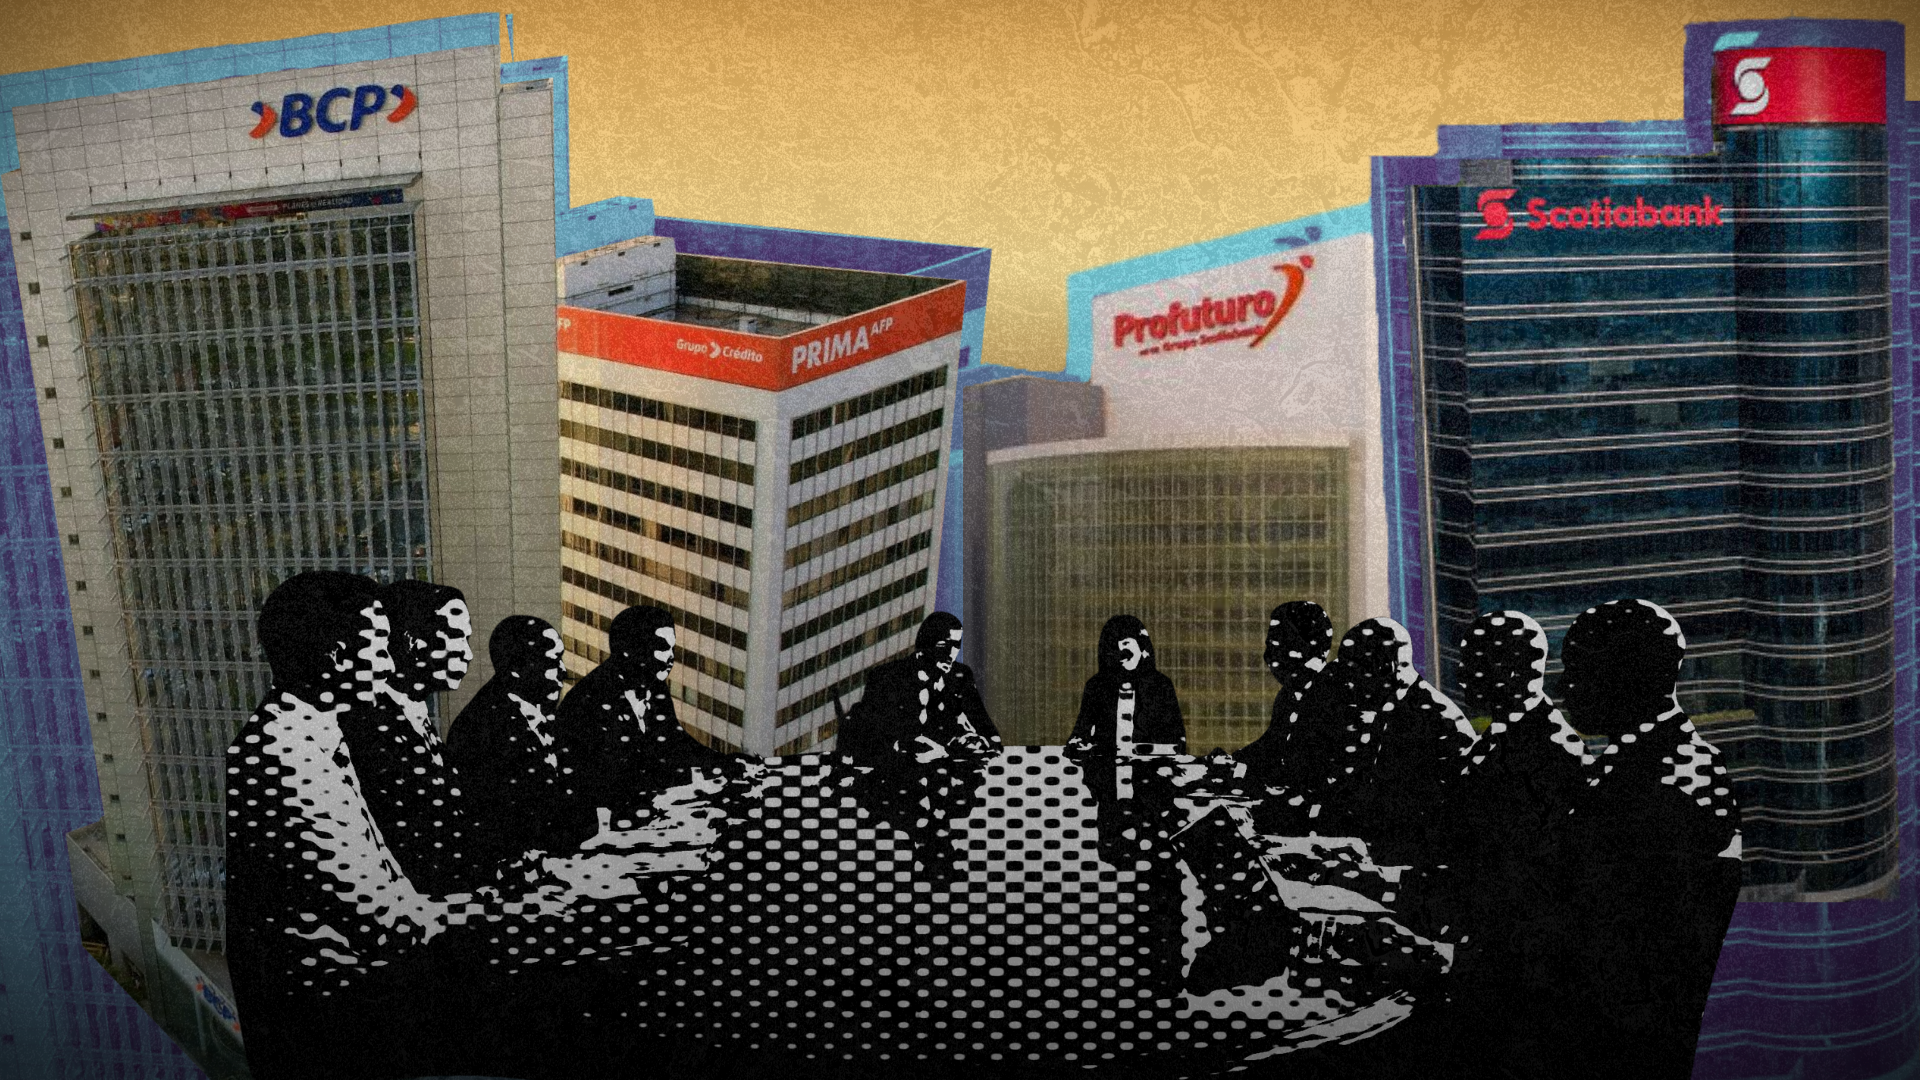
DIRECTORIOS. Seis directivos de Prima y Profuturo también ocupan cargos en otras empresas financieras de Credicorp y Scotiabank.
Seis directivos de Prima y Profuturo integran directorios en bancos, aseguradoras y otras empresas financieras de sus respectivos grupos económicos. Especialistas advierten que estos cruces pueden generar riesgos de conflicto de interés y manejo de información sensible. Mientras países como Chile, Colombia y México establecen incompatibilidades expresas para determinados cargos entre las administradoras de pensiones y otros actores financieros, la legislación peruana no contempla una prohibición equivalente.
30 Agosto, 2026
Los impactos de la reforma del sistema privado de pensiones que impulsó el Congreso anterior se volvieron a sentir el pasado 10 de agosto. Ese día, AFP Integra –del Grupo Sura– solicitó a la Superintendencia de Banca y Seguros (SBS), en el marco de esos cambios, la autorización para convertirse en una empresa de seguros y pensiones.
Y es que aquella reforma del sistema previsional flexibilizó las fronteras entre los negocios de las AFP, bancos y aseguradoras. Un análisis de OjoPúblico identificó seis casos en los que los integrantes de directorios de dos AFP comparten puestos con los directorios de bancos y empresas con prioridades distintas, aunque dentro de un mismo conglomerado económico.
¿Por qué esto podría ser un problema? Una AFP administra fondos de los trabajadores con la obligación de maximizar la rentabilidad y seguridad del afiliado. Si un director responde simultáneamente al interés del grupo económico (que busca maximizar utilidades corporativas), puede existir un incentivo dañino para favorecer las utilidades del grupo económico por encima del fondo de pensiones.
El análisis de OjoPúblico halló que seis directores de Prima y Profuturo también participan con esos puestos en otras compañías de sus grupos económicos, los conglomerados Credicorp y Scotiabank, respectivamente.
Ambas AFP concentran más de 4,5 millones de afiliados en el Perú y forman parte de grupos económicos que también controlan a dos de los principales bancos del país: el Banco de Crédito del Perú (BCP) y Scotiabank.
Para evitar posibles conflictos, en países como Chile, Colombia y México, los gobiernos han establecido incompatibilidades para determinados cargos entre las administradoras de fondos de pensiones y otros actores financieros. Pero en Perú la legislación no lo prohíbe.
Este hallazgo se realizó a partir de la revisión de los hechos de importancia comunicados a la Superintendencia del Mercado de Valores (SMV) en los últimos cinco años por las cuatro AFP que operan en el país, las memorias anuales de las principales empresas vinculadas a los grupos Credicorp, Scotiabank, Sura y Habitat, y la composición actual de sus directorios. En Integra y Habitat, que pertenecen a los grupos Sura y Habitat respectivamente, no se encontraron coincidencias equivalentes.
Aunque ocupar simultáneamente cargos en una AFP y en otras empresas financieras no constituye, por sí solo, un conflicto de interés, especialistas consultados para este reportaje advierten que esas participaciones cruzadas pueden generar riesgos cuando un directivo accede a información sensible o debe decidir entre intereses distintos de las compañías que integra.
En Prima, tres integrantes de su directorio tienen o han tenido posiciones simultáneas en empresas del grupo Credicorp: el BCP, Credicorp Capital, Pacífico Compañía de Seguros y Reaseguros, y compañías de administración de fondos.
En Profuturo, la situación es similar: otros tres miembros de su directorio mantienen cargos en Scotiabank Perú o en empresas del grupo, entre ellas una administradora de fondos mutuos y otras compañías del conglomerado.
En ambos casos, quienes deciden el rumbo de los ahorros pensionarios cargan simultáneamente con responsabilidades en negocios financieros cuyos intereses no siempre van en la misma dirección.
Credicorp es uno de los principales conglomerados financieros del país: Tiene 82 empresas y está presente en Perú, Bolivia, Chile, Colombia, Estados Unidos y Panamá.
El control de este grupo económico recae en Luis Enrique Romero Belismelis, quien también es presidente del directorio del Banco de Crédito del Perú y miembro del Grupo Romero —propietario de Alicorp, Primax, Caña Brava, entre otras—.
Prima forma parte de Credicorp a través de Grupo Crédito S.A., subsidiaria que posee el 99,99% de las acciones de la AFP y una participación de 97,73% en el BCP, el mayor banco del país y principal negocio bancario del conglomerado.
Gianfranco Ferrari de las Casas es el actual presidente del directorio de Prima y, simultáneamente, de acuerdo con información de la SBS, de Credicorp Capital Ltd. y Credicorp Capital Holding Perú, entidades que concentran las operaciones del Grupo Credicorp a nivel internacional y en el Perú, respectivamente.
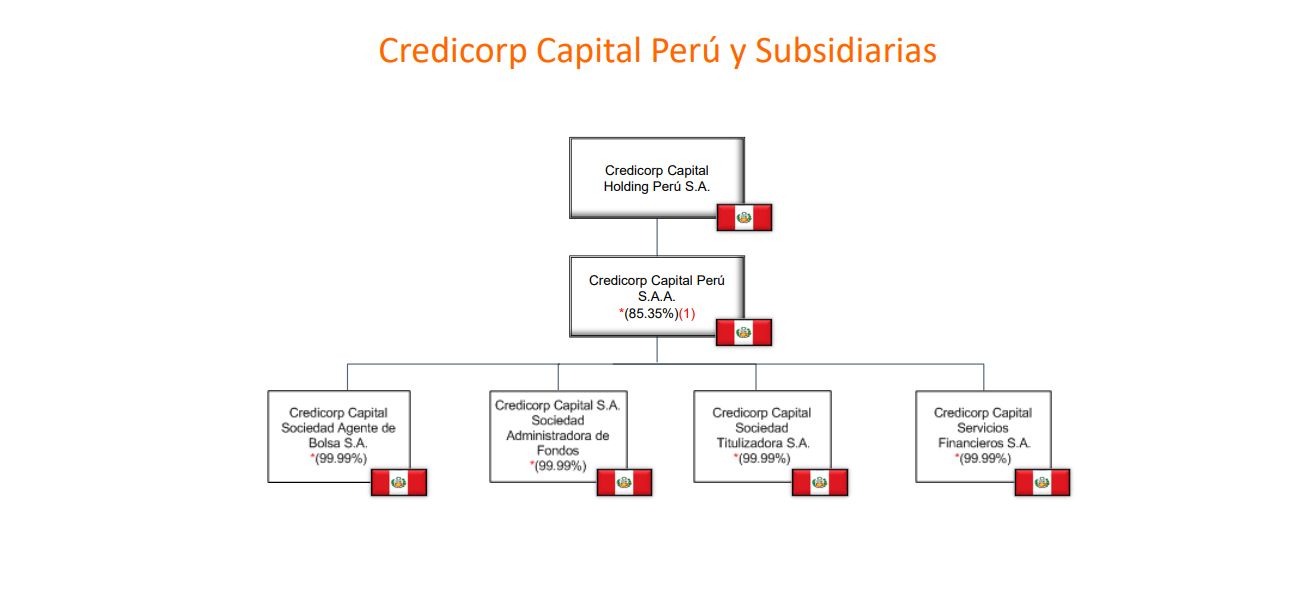
Ferrari de las Casas también es vicepresidente del directorio de Mibanco y director del BCP y de Pacífico Compañía de Seguros y Reaseguros. Esta última desarrolla el negocio asegurador de Credicorp.
De otro lado, Pedro Rubio Feijóo, integra el directorio de Prima desde abril de 2025 y ocupa también un asiento en el directorio del BCP y, desde marzo de 2023, en Credicorp Capital Ltd.
Su hoja de vida, publicada por Credicorp, registra cargos además en Credicorp Capital Holding Perú, ASB Bank Corp., Banco de Crédito de Bolivia e Inversiones Credicorp Bolivia. También preside el Comité de Riesgos de Credicorp y Grupo Crédito S.A.
El tercer caso de directorios compartidos es el de Galantino Gallo Quiroz, quien fue gerente general de Prima entre abril de 2023 y diciembre de 2025. En enero de 2026 pasó a la vicepresidencia del directorio de la AFP y, de manera simultánea, asumió la gerencia general de Credicorp Capital Perú S.A.A.
Además, según la Sunarp, Gallo Quiroz obtuvo un poder Tipo A en Credicorp Capital Sociedad Administradora de Fondos, que le permite representar y contratar hasta por US$ 150 mil en nombre de esa compañía, una administradora de fondos mutuos y de inversión.
De esta manera, Gallo Quiroz no solo ocupa simultáneamente un cargo directivo en Prima y una posición ejecutiva en otra empresa del grupo, sino que además cuenta con facultades de representación y contratación en una compañía que administra fondos mutuos y de inversión de terceros.
Aunque se trata de negocios distintos, tanto las AFP como las sociedades administradoras de fondos toman decisiones de inversión sobre recursos de terceros para buscar rentabilidad. Las AFP administran los ahorros destinados a las futuras pensiones de sus afiliados; y las sociedades administradoras de fondos, en cambio, gestionan el dinero que personas y empresas invierten en fondos mutuos y de inversión, con el objetivo de obtener ganancias de acuerdo con las características de cada fondo.
En ese punto radica uno de los riesgos que identifican los especialistas consultados para este reportaje: que las responsabilidades simultáneas de un directivo puedan acercar información o intereses de negocios que, aunque pertenezcan al mismo grupo, tienen objetivos y obligaciones diferentes.
OjoPúblico envió cuestionarios a los tres directivos de Prima mencionados en este informe, a través de sus cuentas personales o de los canales de contacto proporcionados por el Grupo Credicorp, para conocer cómo gestionan sus distintas responsabilidades y eventuales intereses cruzados. Al cierre de este informe, no habían respondido puntualmente a las preguntas formuladas.
Credicorp, en respuesta a estas consultas, señaló que la participación de sus ejecutivos y directores en distintas empresas del grupo responde al objetivo de aprovechar su experiencia y que se ajusta a la normativa vigente y a sus políticas de gobierno corporativo. El conglomerado añadió que estas políticas son transversales a sus empresas y que el manejo de información se realiza bajo estándares de transparencia y confidencialidad.
Al respecto, la Memoria Integrada 2025 de Prima señala que la compañía cuenta con una Política para la Gestión de Conflictos de Interés que establece reglas de abstención para sus directores.
Estos, en la práctica, deben apartarse de las deliberaciones y votaciones cuando exista un conflicto de interés y no pueden intervenir en la estructuración, evaluación o aprobación de operaciones en las que tengan un interés directo o indirecto. Sin embargo, todo eso queda en los fueros internos de la compañía.
Una situación similar aparece en Profuturo, que forma parte del grupo económico Scotiabank. Durante 2025, esta AFP obtuvo ganancias por S/123,9 millones y registró S/280,2 millones en ingresos totales por comisiones. Su grupo económico también controla Scotiabank Perú, cuyas utilidades alcanzaron los S/1.477 millones ese mismo año, la cifra más alta en la historia del banco y 54% mayor a la registrada en 2024, según su última memoria anual.
Profuturo se constituyó en 1993 y, tras su fusión con AFP El Roble y una posterior reorganización societaria con AFP Horizonte, pasó a formar parte del grupo Scotiabank. El banco Scotiabank, por su parte, inició operaciones en Perú en mayo de 2006 con el respaldo de The Bank of Nova Scotia (BNS), grupo financiero internacional.
El caso más evidente dentro de este conglomerado es el de Sebastián Ramón Arcuri. De acuerdo con la hoja de vida presentada por la propia Profuturo, es presidente de su directorio desde septiembre de 2024. Ese mismo mes asumió la vicepresidencia del directorio de Scotiabank Perú y, desde el 12 de septiembre de ese año, ejerce además como CEO de Scotiabank Perú y country head del Grupo Scotiabank Perú.
A estos cargos se suman las presidencias de los directorios de Scotia Perú Holdings, Servicios, Cobranzas e Inversiones y Caja Rural de Ahorro y Crédito Cencosud Scotia Perú. De esta manera, Arcuri participa simultáneamente en el órgano de gobierno de la administradora de fondos de pensiones y en el principal banco del grupo en el país, donde además ejerce la máxima responsabilidad ejecutiva.
El segundo caso es Eduardo Sánchez Carrión Troncón, director de Profuturo desde marzo de 2017. También integra los directorios de Scotiabank Perú, Scotia Fondos Sociedad Administradora de Fondos Mutuos, Scotia Sociedad Titulizadora y Caja Rural de Ahorro y Crédito Cencosud Scotia Perú.
De igual forma, Elena Conterno Martinelli, directora de Profuturo desde marzo de 2017, también integra el directorio de Scotiabank Perú y los de Pesquera Diamante, Refinería La Pampilla y Orygen Perú, pertenecientes a otros grupos económicos. Su trayectoria incluye además cargos en el sector público y privado, entre ellos el Ministerio de la Producción, la presidencia de la Sociedad Nacional de Pesquería y diversos directorios de empresas y entidades públicas.
Para Alfredo Lau-Tám Oyafuso, abogado socio de Lau-Tam Abogados, especializado en derecho corporativo, mercado de capitales y regulación financiera, el hecho de que un alto directivo de una AFP, un banco, una aseguradora o una gestora de inversiones pase de una empresa a otra, incluso dentro de un mismo grupo, no constituye por sí mismo un riesgo financiero ni una infracción regulatoria.
El riesgo, explica, aparece cuando las funciones que desempeña le permiten acceder a información confidencial o privilegiada que puede tener valor para otra compañía.
“Siempre va a depender de las funciones que ese alto directivo realizaba en su anterior empresa y las que va a asumir en la nueva. Por ejemplo, un alto ejecutivo de una AFP, una gestora de inversiones de fondos de inversión, un banco o una aseguradora puede conocer estrategias de inversiones, de posicionamiento de una cartera, y esa información sí tiene un precio, tiene un valor”, señala el especialista.
Lau-Tám Oyafuso también plantea una posible explicación para la concentración de cargos directivos: el reducido número de profesionales con experiencia suficiente para ocupar posiciones de alta responsabilidad en el mercado financiero peruano.
“Si una autoridad busca prohibir de facto estas situaciones, ¿qué tipo de altos directivos capacitados o técnicos vas a encontrar para cumplir cubrir esas vacantes?”, refiere.
OjoPúblico contactó a los tres directivos de Profuturo mencionados en este informe a través de sus perfiles personales y profesionales disponibles públicamente, con el objetivo de conocer con mayor claridad sus distintas funciones, responsabilidades y la forma en que gestionan los eventuales intereses cruzados derivados de su participación simultánea en directorios de la AFP y otras empresas.
Las consultas fueron posteriormente canalizadas a través del área de comunicaciones correspondiente de Profuturo. Al cierre de este informe, la administradora comunicó que no participaría con respuestas para esta investigación.
La Memoria Anual 2025 de Profuturo señala, sin embargo, que la compañía contempla medidas para prevenir situaciones de conflicto de interés entre los miembros de su Directorio. Entre ellas, la más cercana a este tema, es la que incluye, dentro de sus principios corporativos de integridad y prácticas éticas, la obligación de evitar encontrarse en una posición de conflicto de intereses.
En el Perú, la legislación establece algunas incompatibilidades para los directivos y funcionarios del sistema financiero, pero no prohíbe de manera general que un director de una AFP ocupe, al mismo tiempo, un cargo en un banco, una aseguradora, una administradora de fondos u otra compañía de su mismo grupo económico.
El reglamento de sanciones de la SBS sí considera una infracción muy grave invertir en instrumentos u operaciones que generen conflictos de interés o beneficien a la AFP o sus trabajadores en perjuicio de los fondos administrados, pero no sanciona específicamente que una persona integre simultáneamente los directorios de una AFP y otras empresas financieras.
En la práctica, una parte importante de la prevención queda en manos de las propias compañías. La Resolución SBS N° 272-2017 establece que los conflictos de interés deben ser identificados, prevenidos, detectados, evaluados y controlados por las empresas y sus órganos de gobierno.
La Resolución SBS N° 211-2021, sin embargo, permite a la SBS evaluar si las actividades de una persona son incompatibles con las de una empresa y si pueden generar conflictos, afectar su estabilidad o disminuir la confianza en su integridad. Pero la norma no detalla criterios específicos para determinar cuándo un cruce de funciones entre empresas constituye una incompatibilidad.
Con el objetivo de conocer más sobre este punto, OjoPúblico se contactó con la oficina de prensa de la SBS, sin embargo, la entrevista solicitada con un especialista de la propia entidad, no fue concedida hasta el cierre de esta edición.
Para Noelia Bernal Lobato, profesora e investigadora de la Universidad del Pacífico y economista especializada en el sistema previsional, esta situación responde en buena medida a cómo fue diseñado el modelo peruano.
“En Perú desde que nació el sistema privado de pensiones no se puso una prohibición de que un mismo grupo económico no pueda tener un banco y una AFP”, señala. A su juicio, esa ausencia de una barrera desde el origen explica que los grupos financieros puedan mantener este tipo de estructuras.
Sin embargo, considera que la separación de información entre las distintas compañías es muy importante, especialmente cuando las AFP toman decisiones de inversión que pueden involucrar a bancos u otras empresas financieras.
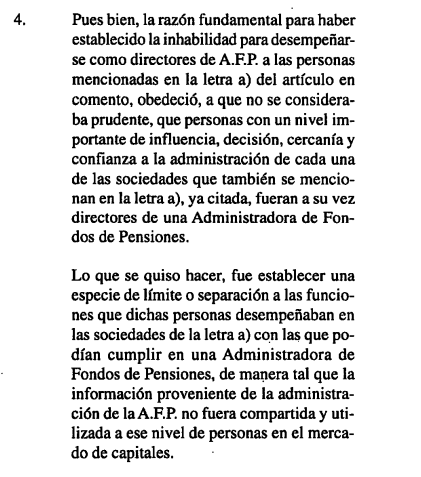
El contraste más claro aparece en Chile. La legislación chilena establece restricciones a lo que se conoce como “doble sombrero”, cuando un directivo de una empresa como una AFP, también lo es de un banco, una aseguradora, entre otras.
Álvaro Gallegos Alfonso, economista y exsuperintendente de Pensiones de Chile, explica que desde los inicios del sistema chileno se establecieron restricciones para evitar que información sobre los afiliados y los fondos acumulados para sus pensiones pudiera quedar a disposición de entidades con intereses comerciales distintos.
“Si la información era transparente para los bancos, por ejemplo, a través de ejecutivos y directores compartidos, entonces los bancos iban a tener un incentivo claro de abordar comercialmente a los afiliados de mayores ahorros acumulados para ofrecerles todo tipo de créditos, ya sea de consumo, hipotecarios, de vivienda o también tarjetas de crédito, cuando el ahorro de esas personas tiene un objetivo muy preciso, que es financiar las pensiones al final de su vida laboral y su pase a retiro”, señala Gallegos Alfonso.
Bajo esa normativa, en Chile, los directores de una AFP no pueden ser, a la vez, directores de bancos, instituciones financieras, bolsas de valores, intermediarios, aseguradoras o administradoras de fondos mutuos y de inversión. También se prohíbe que un director de una AFP sea director de otra sociedad, nacional o extranjera, que pertenezca al mismo grupo empresarial.
Recaredo Gálvez Carrasco, Investigador de la Fundación SOL de Chile, un centro de estudios enfocado en el análisis laboral, sindical y de seguridad social, y doctorando en Servicio Social de la Universidade Federal do Río de Janeiro, añade que, a su juicio, si una persona participa simultáneamente en un banco o una gestora de fondos y en una AFP puede llevar consigo información, estrategias y conocimientos de un negocio hacia otro y generar sesgos en las decisiones que adopte como director de la administradora.
En Colombia también se establecen barreras específicas. El artículo 76 del Estatuto Orgánico del Sistema Financiero prohíbe que directores, administradores, representantes legales y empleados de las administradoras de fondos de pensiones y cesantías ocupen simultáneamente determinados cargos en otras administradoras, en entidades vinculadas a otras administradoras o en comisionistas de bolsa, sociedades administradoras de fondos de inversión y otros actores financieros.
México sigue una línea similar para los funcionarios de mayor nivel de las administradoras. El artículo 66 de la Ley de los Sistemas de Ahorro para el Retiro establece que los funcionarios de primer y segundo nivel de una administradora —de lo que allí se conoce como Administradoras de Fondos para el Retiro y aquí como AFP— no pueden ejercer el mismo cargo ni mantener vínculos laborales o patrimoniales con otra administradora.
También les impide ocupar cargos en otros intermediarios financieros —entre ellos bancos, cooperativas de crédito, corredoras de bolsa, etc—, independientemente de que estos pertenezcan o no al mismo grupo financiero.
Para Gálvez Carrasco, por otra parte, la discusión sobre los riesgos y conflictos de interés no debería desplazar el objetivo central de las AFP: pagar pensiones suficientes. El especialista cuestiona que las administradoras puedan considerarse una alternativa de seguridad social y sostiene que, por su funcionamiento, constituyen más bien “esquemas de riesgo colectivo permanente”.
En Perú, esta discusión ocurre bajo un sistema que enfrenta, además, el reto de garantizar pensiones suficientes para más de 10,6 millones de afiliados, después de ocho retiros extraordinarios que redujeron sus ahorros acumulados para la jubilación. De acuerdo con la SBS, hasta el sexto retiro, más de 6 millones de afiliados habían retirado parte de sus fondos.
También se da dentro de una problemática mayor: el bajo monto de las pensiones que reciben los afiliados al jubilarse. Según datos de la Organización Internacional del Trabajo (OIT), entre 2018 y 2022 las pensiones del sistema privado peruano representaban entre 29,2% y 34,2% del salario que recibían sus cotizantes antes de jubilarse. En los países de la OCDE, en cambio, esa proporción alcanzaba el 62%.
A medida que las fronteras entre los negocios financieros se vuelven más estrechas, la separación de intereses adquiere mayor importancia. En el centro de esa discusión están los ahorros de millones de afiliados, y el desafío es asegurar que las decisiones sobre su jubilación mantengan como prioridad sus intereses.
Denunciar el abuso de poder, tanto corporativo como del crimen organizado en Latinoamérica, exige una libertad editorial que solo el apoyo de nuestros lectores hace posible. Al ser nuestro Aliado/a, nos permites seguir exponiendo los intereses económicos que operan en las sombras y vulneran a la ciudadanía.
Se ha añadido un artículo a su lista de lecturas
 Hazte Aliado/a


